01Marktwert feststellen
Verkehrswert als Grundlage jeder Entscheidung
Den aktuellen Marktwert professionell einschätzen lassen – er ist die Grundlage für jede weitere Entscheidung.
Eine Immobilie zu erben bedeutet häufig weit mehr, als einen Vermögenswert zu übernehmen. Erinnerungen, Verantwortung und wichtige Entscheidungen treffen plötzlich aufeinander.
Ein Haus oder eine Wohnung zu erben wirft viele Fragen auf: behalten oder verkaufen? Selbst nutzen oder vermieten? Was ist die Immobilie heute wert – und welche steuerlichen und rechtlichen Themen müssen geklärt werden?
Wir helfen Ihnen dabei, zunächst Klarheit über die Immobilie und Ihre Möglichkeiten zu gewinnen – damit Sie eine Entscheidung treffen können, die zu Ihrer persönlichen Situation passt.
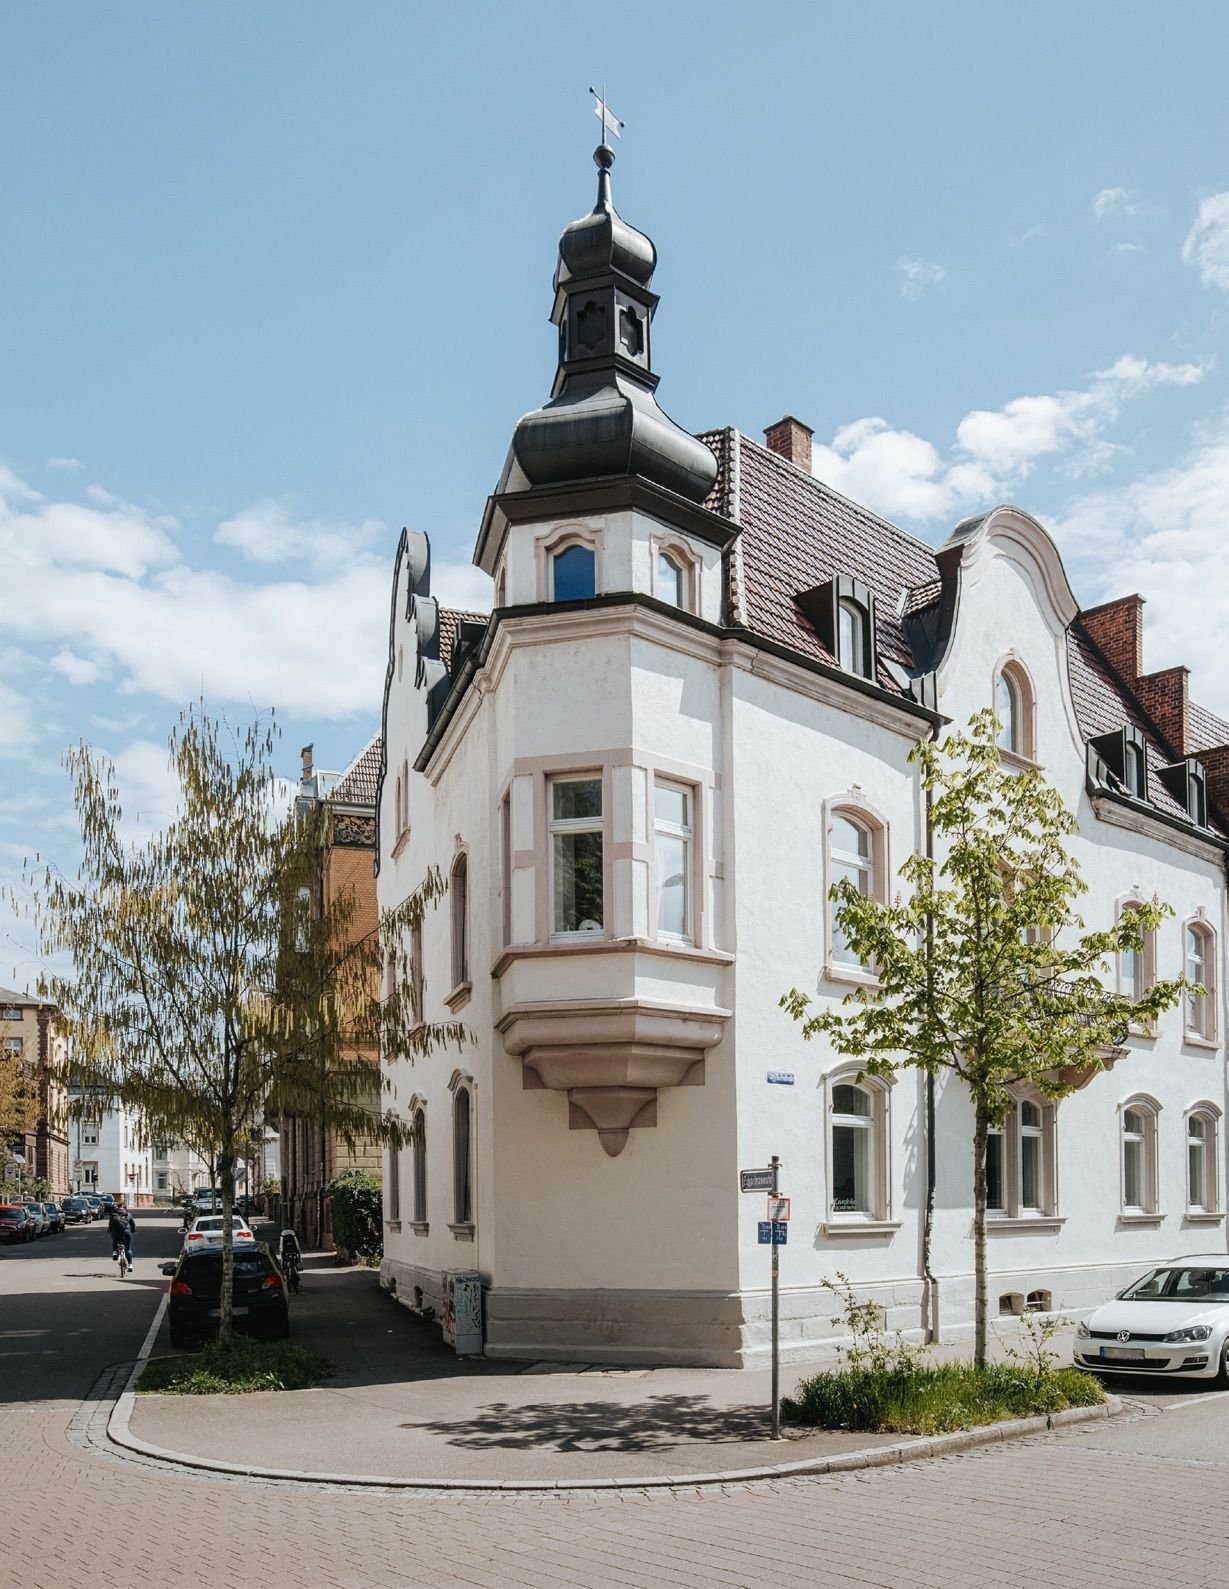
Bei einer geerbten Immobilie treffen häufig zwei Werte aufeinander: der emotionale Wert und der tatsächliche Marktwert. Das Elternhaus kann mit jahrzehntelangen Erinnerungen verbunden sein.
Für eine Entscheidung über Verkauf, Vermietung oder Eigennutzung ist dennoch wichtig, welchen Wert die Immobilie unter den heutigen Marktbedingungen besitzt. Wir betrachten Lage, Grundstück, Architektur, Zustand, Potenzial, Nachfrage und Zielgruppe.
Immobilie unverbindlich bewerten lassenFünf Schritte, die jetzt Orientierung geben.
01Marktwert feststellen
Verkehrswert als Grundlage jeder Entscheidung
Den aktuellen Marktwert professionell einschätzen lassen – er ist die Grundlage für jede weitere Entscheidung.
02Zustand und Investitionsbedarf prüfen
Instandhaltung, Modernisierung, Energie
Was ist in den kommenden Jahren ohnehin fällig?
03Interessen in der Erbengemeinschaft abstimmen
Übernahme, Vermietung oder Verkauf
Falls mehrere Personen geerbt haben: Möchte jemand übernehmen? Soll vermietet werden? Soll verkauft werden?
04Optionen wirtschaftlich vergleichen
Selbst nutzen, vermieten oder verkaufen – durchgerechnet
Drei Möglichkeiten stehen im Raum: selbst nutzen, vermieten oder verkaufen. Jede lässt sich durchrechnen.
05Erst dann entscheiden
Emotion, Wirtschaftlichkeit und Lebensplanung
Eine gute Entscheidung entsteht dann, wenn Emotion, wirtschaftliche Realität und persönliche Lebensplanung miteinander in Einklang gebracht werden.
Ohne Erbschein oder notarielles Testament kommt die Umschreibung im Grundbuch nicht in Gang. Die Grundbuchberichtigung ist innerhalb von zwei Jahren nach dem Erbfall gebührenfrei – danach kostet sie.
Die Ausschlagung des Erbes ist nur sechs Wochen ab Kenntnis möglich. Die Erbschaftsteuer ist dem Finanzamt binnen drei Monaten anzuzeigen.
Ohne belastbaren Verkehrswert lässt sich weder teilen noch auszahlen noch verkaufen. Unsere Bewertung ist die Grundlage für jedes weitere Gespräch – auch gegenüber dem Finanzamt.
Verkaufen können nur alle Erben gemeinsam. Wir moderieren, wo es klemmt, und zeigen Wege auf, bevor jemand die Teilungsversteigerung ins Spiel bringt – die für alle Beteiligten die teuerste Lösung ist.
Erbrecht und Erbschaftsteuer sind Einzelfallfragen. Die Angaben auf dieser Seite geben den allgemeinen Rahmen wieder und ersetzen keine Rechts- oder Steuerberatung – für Ihren Fall sprechen Sie bitte mit einem Notariat, einer Fachanwaltskanzlei für Erbrecht oder Ihrer Steuerberatung.
Wählen Sie einen Weg aus – wir zeigen Ihnen, was jeweils dazugehört.
Eine Eigennutzung kann sinnvoll sein, wenn die Immobilie zur eigenen Lebensplanung passt.
Eine Vermietung kann sinnvoll sein, wenn die Immobilie langfristig im Familienvermögen bleiben soll.
Mieteinnahmen
abzüglich
Ein hoher Immobilienwert bedeutet nicht automatisch eine hohe Rendite.
Ein Verkauf kann sinnvoll sein, wenn:
Wir kümmern uns um die Immobilie. Damit Sie den Überblick behalten.
Realistische Einschätzung des aktuellen Marktwertes.
VAN TOLDer Wert steht schriftlich – mit Begründung jeder Annahme.
Mehr zur ImmobilienbewertungFehlende Unterlagen beschaffen wir auf Wunsch und mit entsprechender Vollmacht weitgehend eigenständig.
VAN TOLWas fehlt, besorgen wir. Sie müssen keine Behörde anrufen.
Organisation einer professionellen Wohnflächenberechnung.
VAN TOLGerechnet wird nach Wohnflächenverordnung, nicht nach Gefühl.
Organisation eines notwendigen Energieausweises über Fachpartner.
VAN TOLWir sagen vorher, welcher Ausweis für Ihre Immobilie gilt.
Über das VAN-TOL-Netzwerk können geeignete Fachpartner eingebunden werden.
VAN TOLWir empfehlen nur, was der Markt am Ende auch bezahlt.
Organisation von Entrümpelung und Haushaltsauflösung.
VAN TOLWas bleiben soll, bleibt – darüber entscheiden Sie.
Vorbereitung der Immobilie auf Fotografie und Besichtigungen.
VAN TOLFotografiert wird erst, wenn die Immobilie so aussieht, wie sie soll.
Auf Wunsch Koordination mit Steuerberatern, Rechtsanwälten, Notaren, Architekten, Sachverständigen und Handwerksbetrieben.
VAN TOLWir sagen früh, wann Sie eine Fach- oder Rechtsberatung brauchen.
Unser NetzwerkBegleitung von Positionierung, Preisstrategie, Fotografie, Exposé, Interessentenprüfung, Besichtigungen, Verhandlung und Notarvorbereitung.
VAN TOLSie erfahren von jedem Schritt, bevor er passiert.
Mehr zur Vermarktung
Erbengemeinschaften sind als Übergangslösung gedacht. Besonders wenn eine Immobilie im Nachlass ist, bergen sie viele Risiken. Das muss nicht gleich ein Erbstreit sein: Sanierungen drängen sich auf, die Zusammensetzung der Erben ändert sich, oder ein Wohnsitz im Ausland erschwert die Sache zusätzlich. Eine zügige und faire Erbteilung ist deshalb letztlich das Ziel jeder Erbengemeinschaft. Nicht selten ist der Verkauf zum aktuellen Marktpreis für alle die beste Lösung.
Beide Unterlagen senden wir Ihnen kostenfrei zu – unverbindlich und ohne dass daraus ein Auftrag wird.
Manchmal ist der richtige Weg ein Verkauf. Manchmal ist es sinnvoller, die Immobilie zu behalten. Und manchmal braucht es zunächst einfach Klarheit darüber, welche Möglichkeiten überhaupt bestehen.
Genau dort beginnen wir.
Wir betrachten gemeinsam mit Ihnen die Immobilie, ihren aktuellen Marktwert, ihren Zustand und die möglichen nächsten Schritte. Unverbindlich, persönlich und mit dem nötigen Blick für Ihre individuelle Situation.
VAN TOL ImmobilienPersönliche Immobilienberatung in Freiburg und der Region
Nein. Es gibt keine Frist, die zu einem Verkauf zwingt. Sinnvoll ist, sich zuerst einen Überblick über Wert, Zustand und Verpflichtungen zu verschaffen.
Grundsätzlich sechs Wochen ab Kenntnis vom Erbfall und vom Grund der eigenen Erbenstellung. Bei bestimmten Auslandskonstellationen beträgt die Frist sechs Monate.
Nein. Das hängt von der konkreten Nachlasssituation ab – etwa davon, ob ein notarielles Testament vorliegt.
Nicht automatisch. Ob Steuer entsteht, hängt vom Wert des gesamten Erwerbs, vom Verwandtschaftsverhältnis, von Freibeträgen und möglichen Befreiungen ab.
Grundsätzlich 400.000 € je Kind und Elternteil.
Unter bestimmten Voraussetzungen kann die Familienheimregelung greifen – bei Kindern grundsätzlich begrenzt auf 200 m² Wohnfläche und verbunden mit einer zehnjährigen Selbstnutzung.
Beim Erwerb von Todes wegen grundsätzlich nicht.
Grundsätzlich nein. Bei unentgeltlichem Erwerb wird auf die Anschaffung durch den Rechtsvorgänger abgestellt.
Diese bestehen grundsätzlich fort. Die Erben treten in die laufenden Mietverträge ein.
Zunächst sollten Lösungen wie Übernahme, Verkauf oder Vermietung geprüft werden. Erst als letztes Mittel kommt eine Teilungsversteigerung in Betracht.
Nicht zwingend. Entscheidend ist, ob der Markt die Investition honoriert – das lässt sich vorher durchrechnen.
Erbschein sowie Gerichts- und Notarkosten richten sich nach dem Nachlasswert. Die Grundbuchberichtigung ist innerhalb von zwei Jahren nach dem Erbfall gebührenfrei, danach kostenpflichtig. Hinzu kommen laufende Kosten wie Grundsteuer, Versicherung und Energie, offene Verbindlichkeiten des Erblassers und gegebenenfalls die Erbschaftsteuer.
In Betracht kommt die Erbschaftsteuer – abhängig von Verwandtschaftsgrad, Freibetrag, Steuerklasse und möglichen Befreiungen wie der Familienheimregelung. Grunderwerbsteuer fällt beim Erwerb von Todes wegen grundsätzlich nicht an. Ob und in welcher Höhe Steuer entsteht, ist eine Einzelfallfrage für Ihre Steuerberatung.
Sobald die Erbenstellung nachgewiesen und das Grundbuch berichtigt ist – bei mehreren Erben nur gemeinsam. Eine gesetzliche Wartezeit gibt es nicht. Die Zehnjahresfrist des § 23 EStG betrifft allein die Besteuerung eines möglichen Gewinns, nicht die Zulässigkeit des Verkaufs.
Maßgeblich ist die Spekulationsfrist. Sie beginnt nicht mit dem Erbfall, sondern mit der Anschaffung durch den Erblasser. Liegt diese mehr als zehn Jahre zurück oder wurde die Immobilie im Jahr des Verkaufs und in den beiden Jahren davor selbst bewohnt, bleibt ein Gewinn in der Regel steuerfrei.
Fehlende Unterlagen sind kein Grund zur Sorge – viele Dokumente können nachträglich beschafft werden. Auf Wunsch übernehmen wir das.
Ihre Ansprechpartnerin für Freiburg & Umgebung
Vivienne van Tol
Immobilienökonomin (IREBS)
+49 761 8814458-70Sie erreichen mich direkt – ohne Zentrale und ohne Warteschleife. Bin ich gerade in einem Termin, rufe ich noch am selben Werktag zurück.
Erzählen Sie kurz, worum es geht – wir melden uns in der Regel innerhalb eines Werktags.